Financiamiento del cliente: leasing y renta
Financiamiento del cliente: leasing y renta
Muchos clientes no tienen capex, pero sí presupuesto operativo mensual. La renta y el leasing convierten una venta imposible en ingreso recurrente para el integrador.
Compra directa
El cliente paga todo de una vez y recibe el equipo en propiedad. Es el esquema más simple de cerrar, pero exige presupuesto de inversión y suele alargar la decisión. Si no hay capex aprobado, la venta se detiene.

Firma de leasing
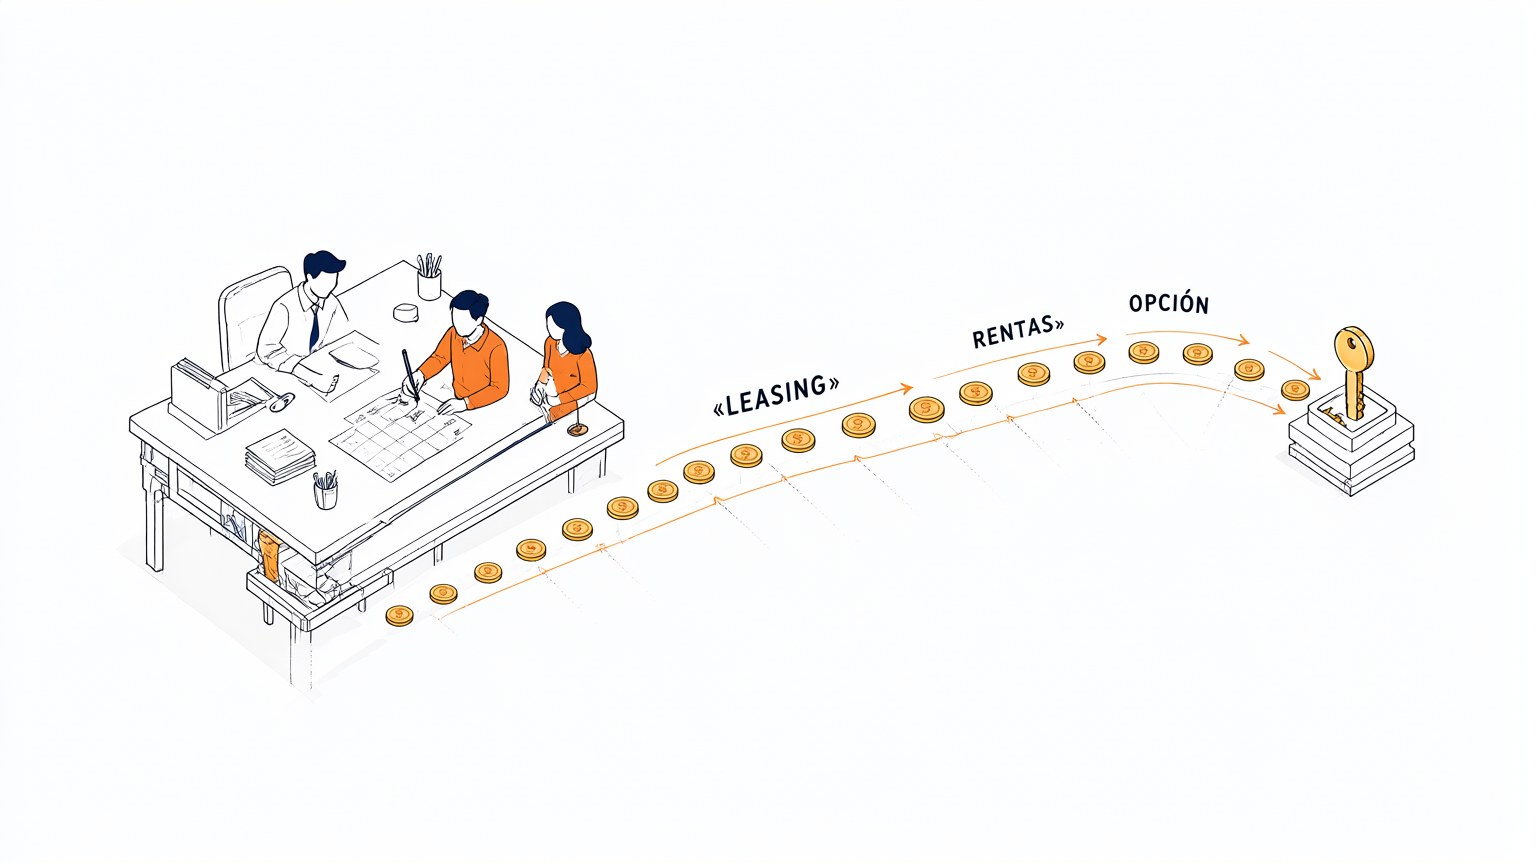
En el arrendamiento financiero el cliente paga rentas periódicas y al final ejerce la opción de compra. Obtiene el uso del equipo sin desembolso inicial fuerte y el integrador cobra sin esperar el ciclo de capital. Revisa plazos, tasa y valor residual.
Equipo de la arrendadora
Durante el contrato el equipo pertenece a una arrendadora externa, no al cliente. Esto cambia la garantía, el mantenimiento y quién asume el riesgo. Define por escrito responsabilidades antes de firmar para evitar fricciones operativas.

Renta operativa
La renta pura traslada el equipo a presupuesto operativo: el cliente paga una mensualidad y no capitaliza el activo. Ideal para tecnologías que se renuevan rápido. Para el integrador implica ingreso recurrente y relación de servicio continua.
Ingresos recurrentes
Leasing y renta transforman el flujo del integrador en ingresos predecibles mes a mes. Menos dependencia de picos de venta y más visibilidad para planear. El reto es financiar el equipo y controlar la cobranza.
There are no comments for now.
to be the first to leave a comment.