Costeo directo e indirectos
Costeo directo e indirectos
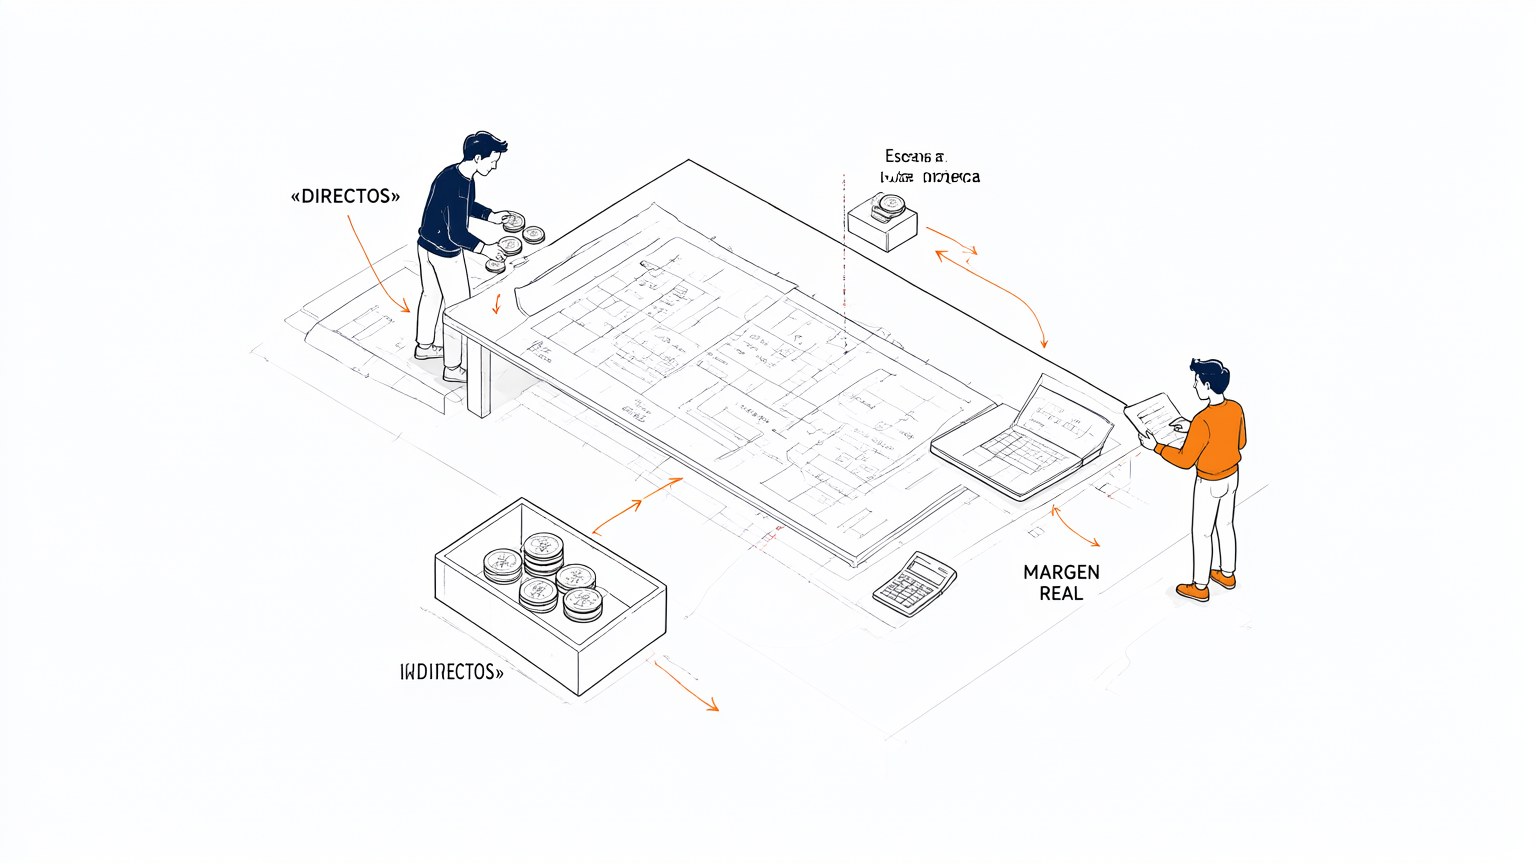
Si el costo no incluye los indirectos, el margen es una ilusión. Costea primero lo directo y prorratea después supervisión, oficina y equipo rentado con horas realistas.
Material y flete
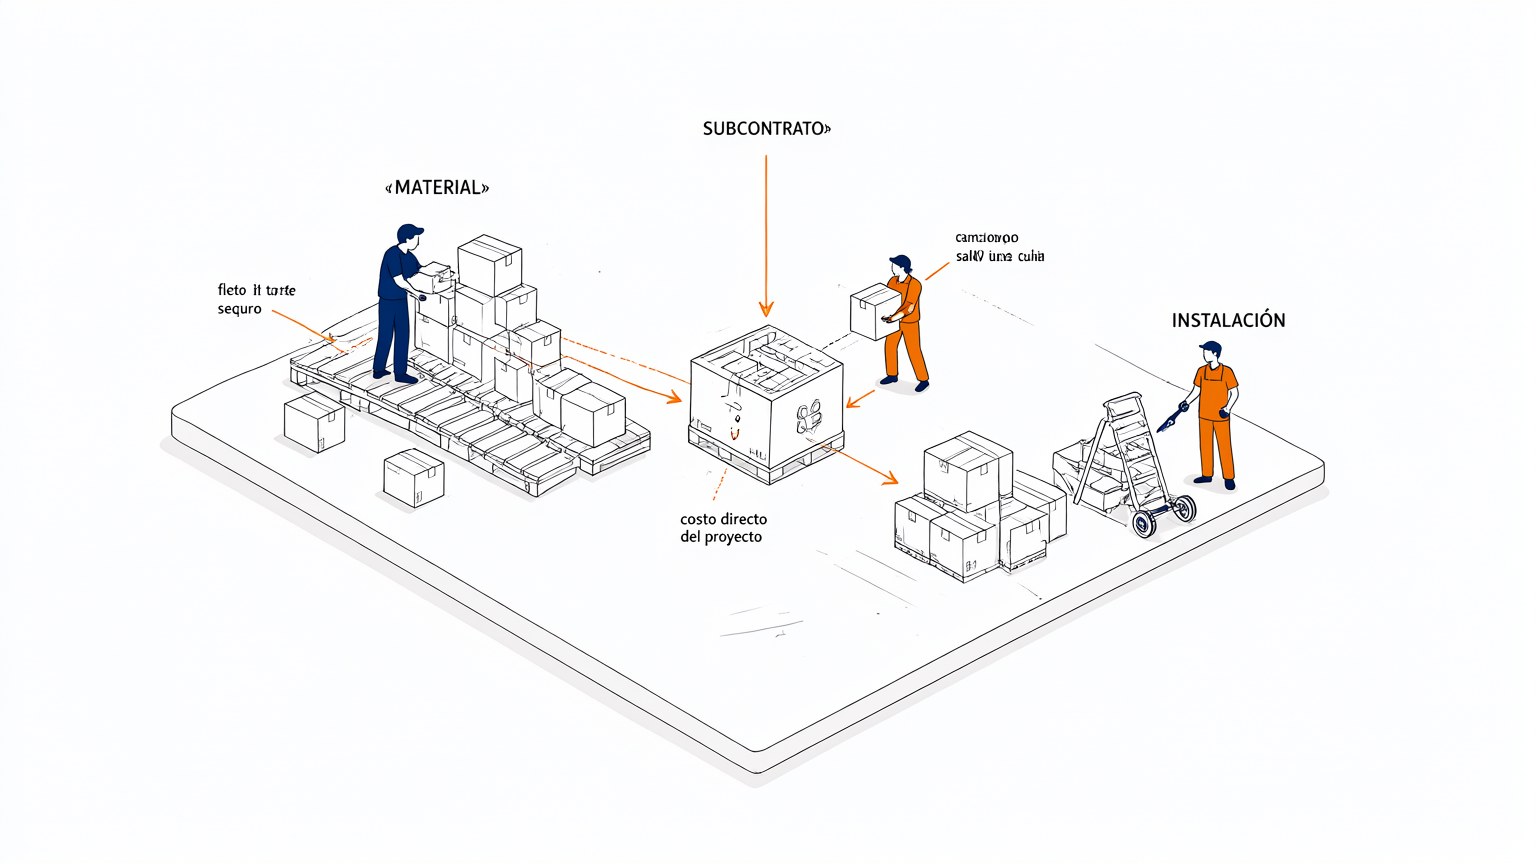
El costo directo arranca en el material y el equipo, con flete y seguro incluidos. Registra cada entrega en tarima y suma esos cargos al precio de compra. Sin ellos, el costo del proyecto queda corto desde el primer día.
Indirectos de oficina
Supervisión, gerencia de proyecto y administración trabajan para varios proyectos a la vez. Su costo se prorratea entre todos según horas o valor ejecutado. Si los omites, el margen se ve sano pero la operación no se paga sola.

Horas realistas
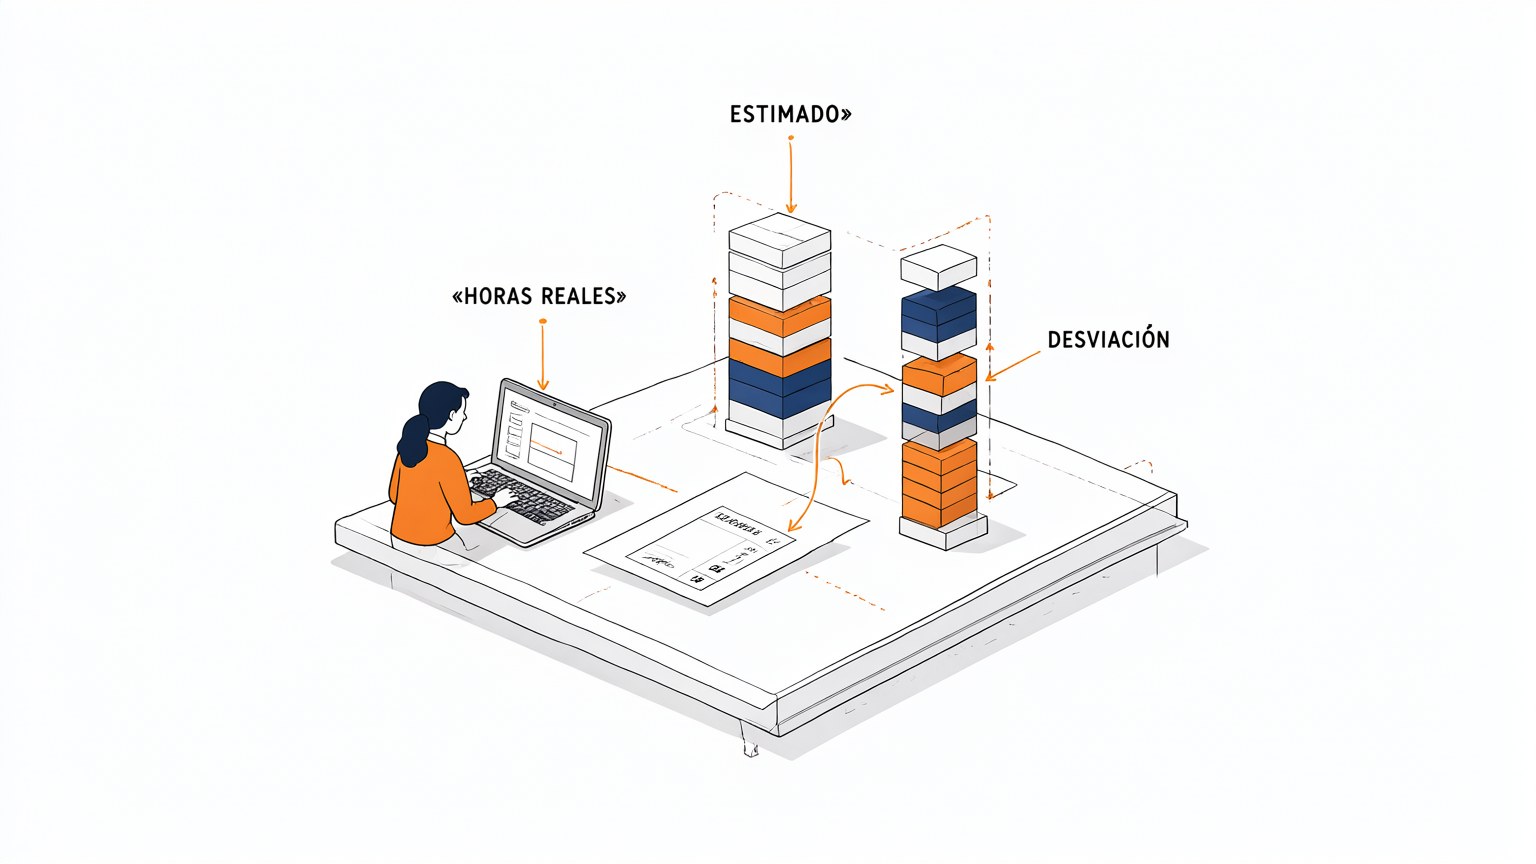
Estima horas con cronómetro en mano y no con el optimismo del plan. Compara lo planeado contra lo ejecutado en taller y ajusta la tarifa por hora. Una base de horas inflada o floja distorsiona todo el costeo.
Renta y traslados
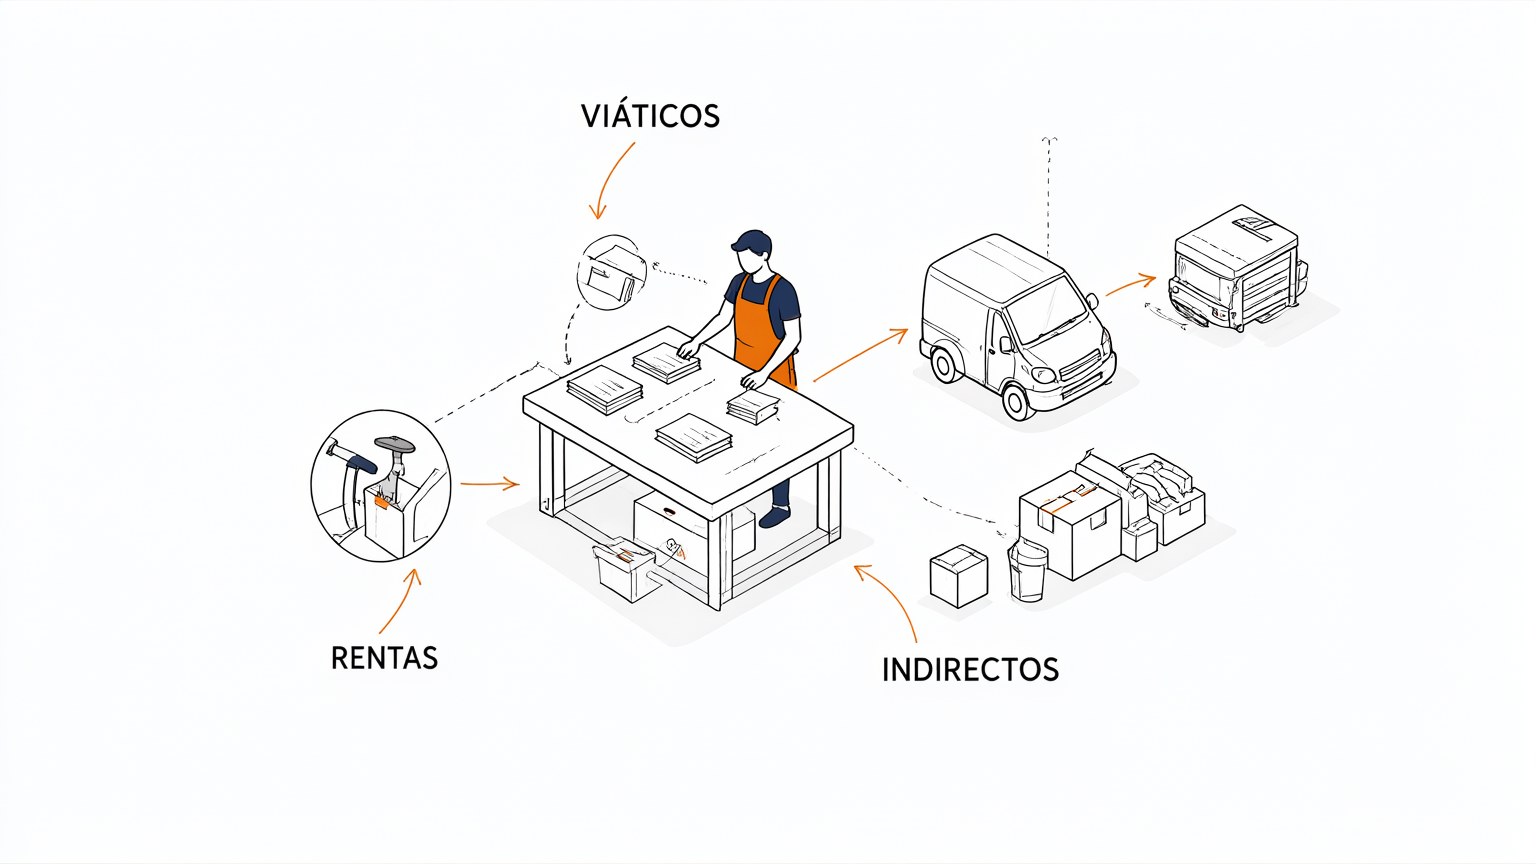
Camioneta, herramienta de altura y equipo rentado también consumen presupuesto. Asígnalos como indirectos prorrateables o directos por uso, según cómo se consuman. Viáticos y traslados siguen la misma lógica: si no se cargan, desaparecen del margen.
Cierre del costeo
Suma directos más indirectos prorrateados y compara contra el precio cotizado. Ese resultado es el margen real, no el que promete la hoja de venta. Revisa el esquema en cada cierre de proyecto para corregir la siguiente estimación.
No hay comentarios por ahora.
para ser el primero en comentar.